기업 실적 읽기 · JPMorgan Chase (NYSE: JPM) · 자료 기준 2026. 6. 30.
JPMorgan 순이익 212억 달러, 169억 달러도 함께 읽는 이유
FY26 2분기 순이익은 212억 달러였습니다. 회사는 중요한 항목을 제외한 순이익도 169억 달러라고 함께 밝혔어요. Visa 주식 관련 이익과 일부 투자이익이 포함된 분기라, 두 숫자의 기준을 나눠 보고 대손 비용까지 확인해 보겠습니다.
먼저 볼 세 가지
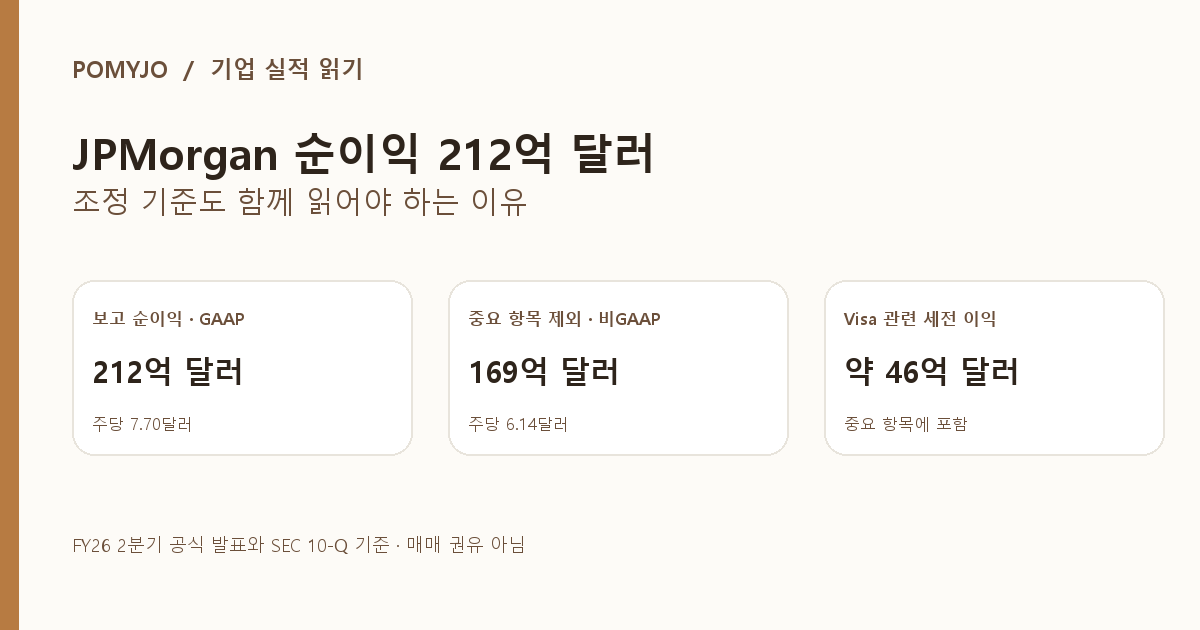
212억 달러는 보고 실적, 169억 달러는 조정 기준
JPMorgan은 2026년 7월 14일 FY26 2분기 순이익 211억 5,500만 달러와 희석 주당순이익 7.70달러를 발표했습니다. 지난해 같은 분기 순이익은 149억 8,700만 달러였어요. 이번 분기의 ‘중요한 항목 제외’ 순이익 169억 달러와 EPS 6.14달러는 회사가 제시한 비GAAP 보조 지표입니다. 회계기준 보고 숫자를 대신하는 공식 순이익이 아니며, 회사가 정한 조정 항목을 뺀 비교용 수치로 읽어야 합니다.
| 지표 | 회사 발표 | 읽을 때 주의 |
|---|---|---|
| 보고 순이익 (GAAP) | 212억 달러 | 주당 7.70달러 |
| 중요 항목 제외 (비GAAP) | 169억 달러 | 주당 6.14달러 |
| Visa 주식 관련 이익(세전) | 약 46억 달러 | 중요 항목 중 하나 · 세전 이익 |
| 일부 지분투자 평가이익 | 10억 달러 | Visa 이익과 별도 |
회사는 중요한 항목을 제외하면 보고 순이익에서 세후 약 42억 달러, 희석 EPS에서 1.56달러, ROTCE에서 6%포인트가 감소한다고 제시했습니다. 표의 212억·169억은 반올림 값이어서 차감 결과와 정확히 맞지 않을 수 있습니다.
투자이익을 빼도 사업 흐름은 따로 읽을 수 있어요
보고 매출은 573억 달러, 회사가 관리 기준(managed basis)으로 제시한 매출은 580억 달러였습니다. 관리 기준 매출은 회사의 세금·분류 조정을 반영한 비GAAP 지표예요. 두 값을 한 줄의 같은 기준처럼 비교하면 안 됩니다. 회사가 관리 기준으로 제시한 순이자이익은 256억 달러로 10% 늘었고, 비이자수익은 324억 달러로 45% 증가했습니다. 다만 비이자수익의 증가에는 Visa 주식과 일부 투자자산의 이익이 포함돼 회사는 중요 항목을 제외한 비이자수익 증가율을 20%로도 제시했습니다.
회사 조정 기준인 Markets 제외 순이자이익은 237억 달러로 4% 늘었습니다. 예금 잔액과 카드·기업대출 증가가 금리 하락 영향을 대부분 상쇄한 결과라고 밝혔어요. 이는 경영진의 사업 해석이며, 향후 금리·예금 비용·대출 수요가 같을 것이라는 뜻은 아닙니다.
사업부 순이익도 회사의 관리 기준(비GAAP) 수치입니다. 소비자·지역은행(CCB) 53억 달러(+3%), 기업·투자은행(CIB) 97억 달러(+46%), 자산·자산관리(AWM) 20억 달러(+33%), Corporate 42억 달러였습니다. Corporate에는 Visa 관련 이익이 반영됐고, CIB에는 일부 지분투자 평가이익이 포함돼 있어요. 특히 시장 거래가 활발했던 분기의 증가율을 은행의 일상적인 이익 성장률로 그대로 연장해 읽지 않는 편이 안전합니다.
대손 비용과 자본비율도 같이 확인하기
대손충당금 등 신용손실 충당 비용은 25억 달러였습니다. 그 안에는 실제 상각 처리된 순대손 24억 달러와 대출 손실 추정치를 조정한 순충당금 적립 1억 4,900만 달러가 포함됩니다. 충당 비용은 회계상 비용이고, 준비금 증가는 현금이 같은 액수만큼 즉시 빠져나갔다는 뜻이 아닙니다. 반대로 현재의 순충당금 적립이 작다고 해서 이후 손실이 적을 것이라고 보장하지도 않아요.
소비자·지역은행 부문의 카드 서비스 순상각률은 3.34%였습니다. 이 비율은 해당 카드 사업의 지표이지 회사 전체 대출의 부실률이 아닙니다. 6월 말 표준화 기준 CET1 자본비율은 14.1%로 공시됐지만, 자본비율만으로 주가 변동이나 미래 손실을 예측할 수는 없습니다. 대출 구성, 경기, 준비금 정책과 함께 읽어야 하는 은행 건전성 지표입니다.
다음 실적에서 이어서 볼 네 가지
- 보고 이익과 중요 항목 제외 이익의 차이가 다시 나타나는지
- 순이자이익 증가와 예금 비용·금리 민감도가 어떻게 바뀌는지
- 카드 상각률과 대손충당금이 소비자 신용 흐름을 어떻게 반영하는지
- 투자은행·시장 거래의 활황을 제외한 부문별 실적은 어떤지
자료와 이 글의 범위
수치는 JPMorgan이 2026년 7월 14일 발표한 FY26 2분기 실적과 2026년 8월 6일 제출한 10-Q를 기준으로 했습니다. 비GAAP ‘중요 항목 제외’·관리 기준 수치는 회사 자체 조정 기준이며 GAAP 재무제표를 대체하지 않습니다. 은행의 실적 해설로, 밸류에이션·주가 전망이나 매수·매도를 권하지 않습니다.
기업 실적 해설 · 특정 종목의 매수·매도 권유 아님 · 투자 자문 아님.