기업 실적 읽기 · NVIDIA (NASDAQ: NVDA) · 자료 기준 2026. 7. 26.
엔비디아 FY27 2분기 매출 962억 달러, 데이터센터·고객 집중을 같이 보자
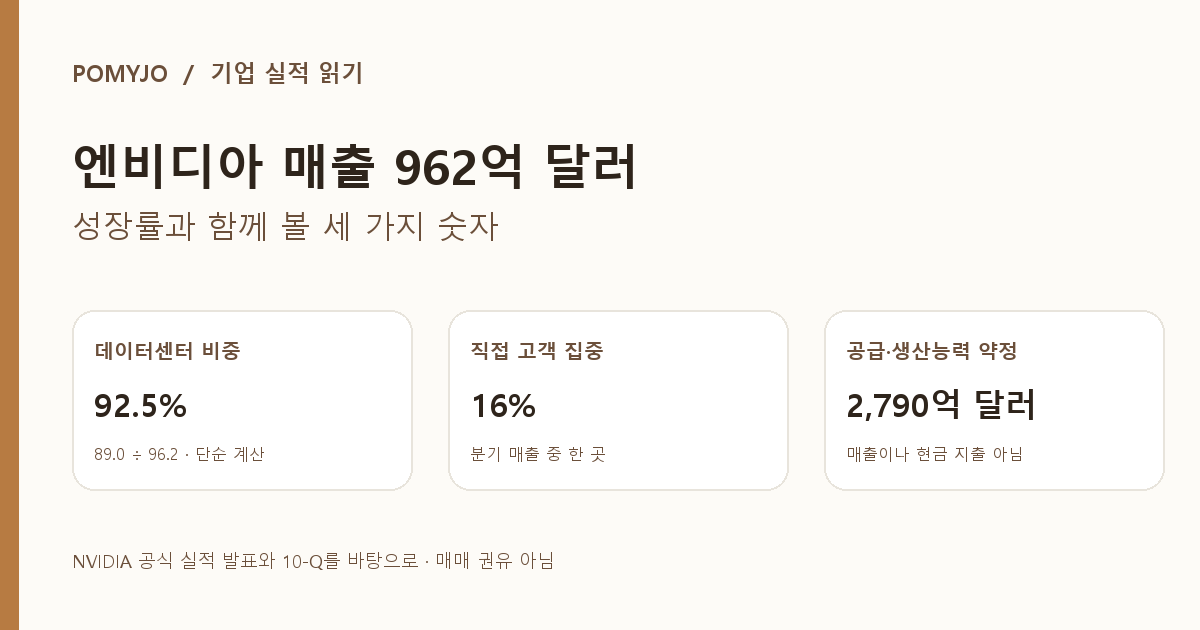
매출 962억 달러, 전년 동기 대비 106% 증가. 큰 성장률만 보면 이야기가 끝난 것 같지만 매출의 92.5%가 데이터센터에서 나왔고, 직접 고객 한 곳이 전체 매출의 16%를 차지했습니다. 성장과 집중도를 함께 읽어야 숫자의 윤곽이 보입니다.
먼저 볼 세 가지
매출 성장의 10분의 9는 데이터센터에서
NVIDIA의 FY27 2분기 매출은 962억 달러로 전년 동기보다 106%, 전분기보다 18% 늘었습니다. 데이터센터 매출은 890억 달러로 각각 117%, 18% 증가했어요. 890억 달러를 전체 962억 달러로 나눈 약 92.5%는 직접 계산한 비율입니다. 회사가 따로 발표한 매출 분류는 데이터센터 사업의 규모를 보여주지만, 다음 분기 성장률을 보장하지는 않습니다.
| 구분 | FY27 Q1 | FY27 Q2 | 전년 동기 증가 |
|---|---|---|---|
| 전체 매출 | 81.6 | 96.2 | 106% |
| 데이터센터 매출 | 75.2 | 89.0 | 117% |
FY27 Q1 수치는 회사의 Q2 비교표를 따랐습니다. 92.5%는 89.0 ÷ 96.2로 계산한 단순 구성비이며, 반올림된 발표 수치라 소수점 아래는 근삿값입니다.
마진은 올랐지만 운영비도 커졌습니다
GAAP 매출총이익률은 75.0%로 1년 전 72.4%보다 2.6%포인트 높았습니다. 회사는 Blackwell Ultra 제품 구성이 개선된 점을 이유로 들었고, 동시에 재고·공급 약정 관련 충당금이 이번 분기 매출총이익률에 0.8%포인트의 부정적 영향을 줬다고 공시했습니다. 하나의 비율만으로 원가 흐름을 전부 설명할 수는 없습니다.
GAAP 영업비용은 84억 달러로 전년 동기보다 55% 늘었습니다. 매출 증가율 106%보다 낮지만, 인프라·보상 비용이 함께 커진다는 점은 다음 분기에도 확인할 항목입니다. 매출총이익률과 영업비용은 서로 다른 단계의 지표이므로 한 숫자만 보고 수익성이 계속 좋아진다고 단정하지 않는 편이 낫습니다.
고객 집중도는 공시하되, 이름은 추측하지 않기
10-Q에 따르면 FY27 2분기에는 직접 고객 한 곳이 전체 매출의 16%를 차지했고, 주로 Compute & Networking 부문에서 발생했습니다. 상반기에는 직접 고객 세 곳이 각각 16%, 15%, 13%를 차지했습니다. 이는 회사가 제품을 직접 판매한 고객의 비중이지, 최종 사용자의 이름이나 AI 회사별 구매액을 뜻하지 않습니다.
간접 고객 매출은 주문 정보·제품 사양·내부 판매자료 등을 바탕으로 추정한다고 회사는 설명합니다. 공시가 특정 고객을 지목하지 않았다면 보도나 추정으로 이름을 채워 넣지 않는 것이 정확합니다. 기업을 읽을 때는 성장률뿐 아니라 공시가 어디까지 말하고 어디서 멈추는지도 함께 보는 이유입니다.
2,790억 달러 약정은 매출이 아닙니다
회사는 미래 수요에 대응하기 위한 공급·생산능력 약정이 직전 분기의 1,190억 달러에서 2026년 7월 26일 기준 2,790억 달러로 늘었다고 밝혔습니다. 이 수치는 이미 받은 주문이나 현금 지출, 확정 매출과 같은 뜻이 아닙니다. 생산능력과 공급을 확보하려는 약정 규모로 읽어야 하며, 수요 예측이 빗나가거나 공급에 차질이 생기면 재고·원가·인도 시점에 부담을 만들 수도 있습니다.
다음 분기 회사 전망은 매출 1,080억 달러(±2%), GAAP 매출총이익률 74.0%(±0.5%포인트)입니다. 여기에는 중국 데이터센터 컴퓨팅 매출을 가정하지 않았다고 명시돼 있어요. 이는 경영진이 제시한 전망이지 아직 실현된 결과가 아니므로, 다음 실적 발표에서 실제 숫자와 나란히 비교해야 합니다.
다음 발표에서 이어서 볼 네 가지
- 데이터센터 매출 증가가 고객과 제품군에 얼마나 넓게 퍼지는지
- 75%대 매출총이익률과 재고·공급 약정 충당금이 어떻게 움직이는지
- 운영비 증가와 영업현금흐름이 매출 성장에 비해 어떤 속도인지
- 회사의 매출 전망과 중국 관련 가정이 실제 결과와 얼마나 달라지는지
자료와 이 글의 범위
수치 기준은 NVIDIA가 2026년 8월 26일 발표한 FY27 2분기 실적과 같은 날 제출한 10-Q입니다. 92.5%는 공시된 반올림 매출을 사용한 단순 계산입니다. 이 글은 공시된 실적과 경영진 전망을 구분해 읽는 해설이며, 주가·밸류에이션을 분석하거나 매수·매도를 권하지 않습니다.
기업 실적 해설 · 특정 종목의 매수·매도 권유 아님 · 투자 자문 아님.